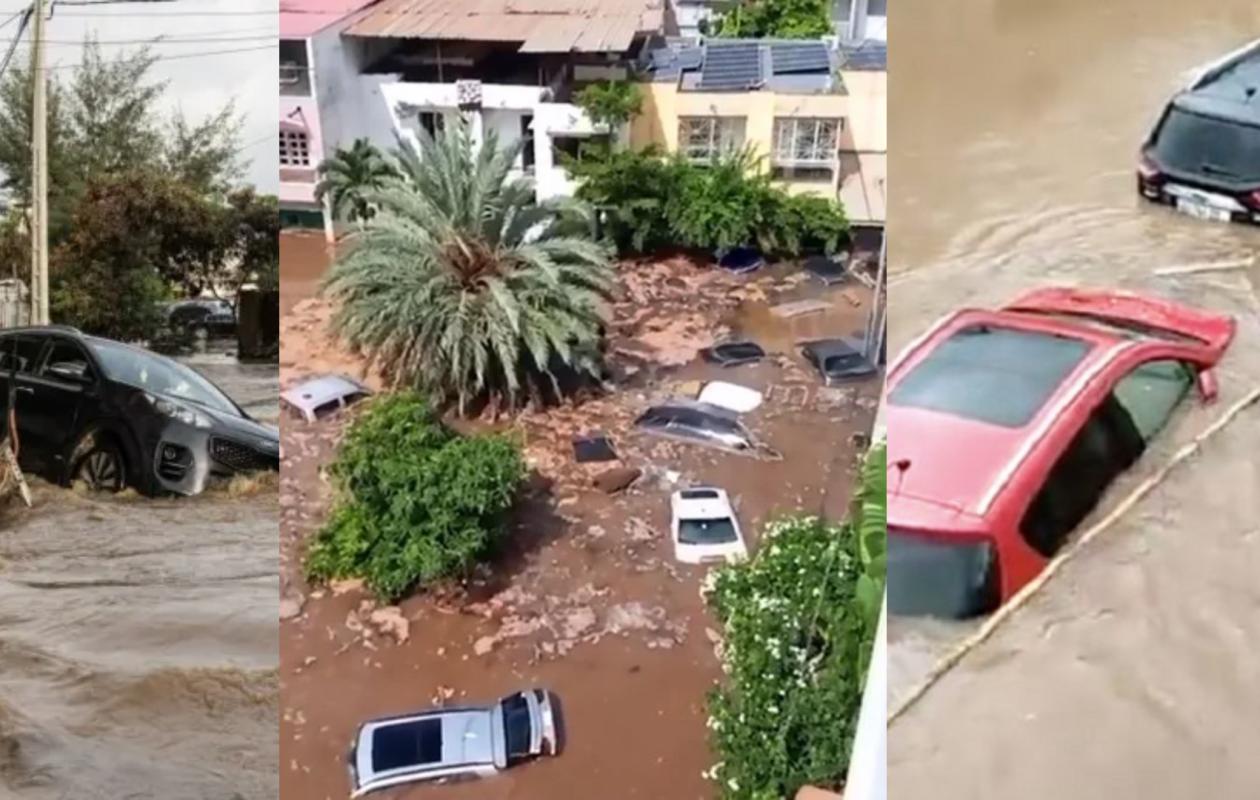
Après les inondations, de nombreux automobilistes dakarois découvrent les limites de leur assurance. Les contrats au tiers ne couvrent généralement pas les dégâts subis par leur propre véhicule. Entre factures de réparation exorbitantes et procédures d’indemnisation, les sinistrés font face à une seconde épreuve.
À Dakar et dans sa banlieue, la décrue ne signifie pas la fin du cauchemar pour les victimes des récentes inondations. À Keur Massar, à la Cité Belle Vue et dans d’autres quartiers touchés, les eaux ont submergé des véhicules et causé d’importants dégâts matériels. Une fois les pluies passées, les propriétaires doivent affronter une autre difficulté : trouver les moyens de réparer leurs voitures.
Pour certains, la facture atteint plusieurs centaines de milliers, voire plusieurs millions de francs CFA. Mais au moment de solliciter leur assureur, beaucoup découvrent que leur contrat ne couvre pas les dommages causés par les inondations. Résultat : ils doivent souvent financer eux-mêmes les réparations.
Adji, propriétaire d’un VTC, face à une facture qui pourrait exploser
Adji, ancienne intermédiaire d’assurance, a investi ses économies dans un véhicule de transport avec chauffeur (VTC). Le dimanche 4 octobre 2026, de fortes pluies ont piégé son taxi à hauteur de la Patte d’Oie, alors qu’il transportait un client.
Pour échapper aux eaux qui envahissaient la chaussée, le chauffeur s’est réfugié dans une station-service située à proximité. Mais cette décision n’a pas permis de protéger le véhicule, qui a fini complètement immergé.
Depuis, Adji tente d’évaluer les dégâts avec son mécanicien. Elle a déjà dépensé près de 95 000 francs CFA pour effectuer les premières réparations.
« L’eau s’est infiltrée dans le réservoir et s’est mélangée avec le gasoil. J’ai changé la cartouche, le filtre et effectué quelques réparations sur le circuit électrique. Là, je suis à 95 000 francs CFA de dépense. On va tester pour voir si le moteur a été endommagé. Si c’est le cas, on ne le souhaite pas, on va devoir acheter un nouveau moteur », explique-t-elle.
Pourquoi n’a-t-elle pas déclaré le sinistre à son assureur ? Sa réponse résume le découragement de nombreux automobilistes : « C’est une perte de temps ! »
Adji explique que son contrat prévoit une garantie bris de glace et une formule d’avance sur recours, mais ne couvre pas les dommages causés à son propre véhicule par une inondation. Elle craint également qu’une procédure d’expertise et d’indemnisation n’immobilise son outil de travail pendant une période prolongée.
Elle souhaite désormais souscrire une assurance tous risques, mais affirme rencontrer des restrictions liées à l’ancienneté du véhicule.
Assurance au tiers : une protection limitée aux dommages causés aux autres
Le cas d’Adji illustre les limites d’une couverture automobile centrée sur la responsabilité civile. Au Sénégal, cette assurance obligatoire couvre les dommages que l’assuré cause aux tiers, dans les conditions prévues par la réglementation. Elle ne garantit pas automatiquement les dégâts subis par son propre véhicule.
De nombreux automobilistes choisissent cette formule pour des raisons budgétaires ou parce qu’ils sous-estiment les risques auxquels leur véhicule s’expose. Lorsque les eaux endommagent le moteur, les circuits électriques ou l’habitacle, ils peuvent donc devoir supporter seuls les frais de remise en état.
La méconnaissance des garanties contractuelles renforce également le sentiment de défiance envers les compagnies d’assurance.
Le précédent de 2022 : un véhicule endommagé à plus de 300 000 FCFA
Raphaël Waly Senghor a vécu une situation similaire lors des inondations du 5 août 2022 à Dakar.
À l’époque, il avait garé son SUV Chevrolet Equinox dans le parking souterrain de l’immeuble Atryum Center, sur la route de Ouakam. Après plus d’une heure de fortes pluies, les eaux ont envahi le parking à la suite de la rupture d’un pan du mur de clôture du lycée français Jean-Mermoz.
Son véhicule a subi d’importants dégâts, au point que le moteur s’est retrouvé hors service.
« Depuis que je conduis, je n’ai jamais bénéficié des avantages d’une assurance. La seule utilité de mon contrat d’assurance, c’est de me permettre d’être conforme aux exigences des policiers sur la circulation. C’est tout ! », raconte-t-il.
Raphaël n’a même pas tenté d’engager une procédure auprès de son assureur. Il a préféré prendre en charge les réparations, dont le coût dépassait 300 000 francs CFA. Son mécanicien a finalement réussi à sauver le moteur. L’administration de Seneweb a ensuite décidé de lui rembourser les frais, puisque le sinistre s’était produit dans les locaux de l’entreprise.
Ce témoignage met en lumière une perception négative que certains assurés entretiennent à l’égard des compagnies d’assurance, notamment lorsqu’ils ne comprennent pas l’étendue réelle de leur couverture.
Les assureurs reconnaissent un déficit de pédagogie
Face aux incompréhensions des assurés, la Fédération sénégalaise des sociétés d’assurance reconnaît la nécessité de mieux expliquer les garanties proposées.
« Beaucoup de personnes retiennent qu’elles sont “assurées”, sans nécessairement connaître avec précision l’étendue des garanties de leur contrat. Nous avons donc collectivement, assureurs et intermédiaires, un devoir de pédagogie pour expliquer beaucoup plus clairement ce qui est couvert, ce qui ne l’est pas et quelles protections complémentaires peuvent être souscrites », indique la Fédération, sollicitée par Seneweb.
Pape Ousmane Diop, qui s’exprime au nom de la Fédération et exerce également comme directeur du marché entreprises et de la réassurance à AXA Sénégal, rappelle qu’une assurance au tiers ne répond pas aux mêmes besoins qu’une assurance couvrant les dommages subis par le véhicule.
Concernant les récentes inondations, il précise que la Fédération ne dispose pas encore d’un bilan chiffré consolidé des déclarations de sinistre. Les compagnies poursuivent la collecte et l’examen des dossiers.
Il invite surtout à distinguer trois étapes : la déclaration du sinistre, la vérification de la garantie contractuelle et l’indemnisation effective. Une déclaration ne signifie donc pas automatiquement que l’assureur prendra les réparations en charge.
Le Code CIMA encadre l’indemnisation au Sénégal
Contrairement au régime français, qui prévoit un dispositif spécifique d’indemnisation des catastrophes naturelles sous certaines conditions, le système applicable au Sénégal repose notamment sur le Code CIMA et les garanties prévues par les contrats.
La survenue d’inondations importantes ne déclenche donc pas, à elle seule, une indemnisation automatique de tous les véhicules endommagés. L’assureur examine les garanties souscrites, les circonstances du sinistre et les conditions contractuelles applicables.
« Les statistiques du marché montrent clairement le poids très important de la responsabilité civile dans l’assurance automobile au Sénégal. Et c’est effectivement un sujet de protection patrimoniale. Lorsqu’une personne possède un véhicule de 15 ou 20 millions de francs CFA mais ne protège que sa responsabilité envers les tiers, elle prend le risque de supporter elle-même la perte de son propre véhicule », souligne Pape Ousmane Diop.
Pour les propriétaires de véhicules de grande valeur, l’absence d’une garantie couvrant les dommages matériels constitue ainsi un risque financier considérable.
Véhicule inondé : les démarches à suivre
En cas d’immersion d’un véhicule, les automobilistes doivent adopter les bons réflexes pour éviter d’aggraver les dégâts et préserver leurs chances d’obtenir une indemnisation lorsque leur contrat le permet.
Pape Ousmane Diop recommande de ne surtout pas tenter de redémarrer un véhicule qui a été submergé. Cette tentative peut aggraver les dommages mécaniques et électriques.
Il conseille ensuite de sécuriser le véhicule, de photographier ou filmer les dégâts et de déclarer rapidement le sinistre à l’assureur ou à l’intermédiaire d’assurance.
L’assureur vérifie alors les garanties du contrat et les circonstances de l’incident. Si nécessaire, il mandate un expert pour constater les dommages et estimer le coût des réparations. L’expertise permet notamment d’évaluer si le véhicule peut être réparé ou si les dégâts justifient de le considérer comme économiquement irréparable ou en perte totale, selon les règles applicables.
L’indemnisation dépend ensuite des garanties souscrites, de la valeur assurée, des éventuels plafonds, des franchises et des autres clauses du contrat.
Face au risque climatique, les garanties doivent évoluer
La multiplication des épisodes de fortes pluies pose la question de l’adaptation des produits d’assurance aux risques climatiques au Sénégal.
Pour Pape Ousmane Diop, les mécanismes traditionnels doivent évoluer lorsque les risques deviennent plus fréquents, plus prévisibles et plus coûteux.
« Il faut construire des mécanismes économiquement soutenables qui permettent de rendre cette protection accessible au plus grand nombre », estime-t-il.
Au-delà de la sensibilisation des automobilistes, le défi consiste donc à améliorer la lisibilité des contrats et à proposer des garanties adaptées aux moyens financiers des ménages.
Car, à Dakar, lorsque les eaux se retirent, les sinistrés ne retrouvent pas toujours leur tranquillité. Pour ceux dont l’assurance ne couvre pas les inondations, le véritable coût du désastre commence souvent après la décrue.