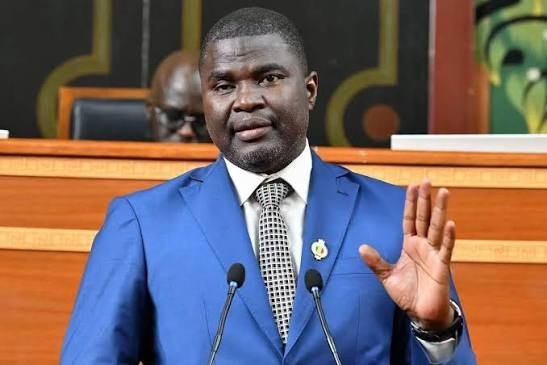
La décision du président de la République, Bassirou Diomaye Faye, de mettre en vigueur par décret la loi de finances rectificative (LFR) 2026, après son rejet par l’Assemblée nationale, suscite une nouvelle controverse politique. Le député de Pastef Amadou Ba, initiateur de la question préalable ayant conduit au rejet du texte, conteste la légalité de cette démarche et invoque plusieurs dispositions constitutionnelles et organiques pour justifier sa position.
Amadou Ba conteste les pouvoirs du chef de l’État
La promulgation par décret de la loi de finances rectificative 2026 continue de provoquer des réactions au sein de la classe politique. Cette fois, le député de Pastef Amadou Ba s’oppose à la décision de Bassirou Diomaye Faye de mettre en vigueur le texte budgétaire malgré son rejet par les parlementaires.
Dans une déclaration, le parlementaire estime que le président de la République ne possède aucune compétence juridique pour appliquer par décret un projet de loi de finances rectificative que l’Assemblée nationale a rejeté.
Le député invoque la Constitution et la LOLF
Pour défendre son argumentaire, Amadou Ba s’appuie notamment sur l’article 68 de la Constitution et l’article 57 de la loi organique relative aux lois de finances (LOLF).
Selon son interprétation, ces deux dispositions encadrent exclusivement la mise en vigueur de la loi de finances initiale. Par conséquent, il considère que le président de la République ne peut pas étendre cette procédure aux lois de finances rectificatives.
Une procédure soumise à des conditions strictes
Par ailleurs, le député rappelle que les textes invoqués prévoient des conditions précises pour permettre au chef de l’État de mettre en vigueur une loi de finances.
Il souligne notamment que cette procédure suppose la mise en jeu de la responsabilité du Premier ministre devant l’Assemblée nationale.
À travers cette contestation, Amadou Ba remet ainsi en question le fondement juridique du décret présidentiel portant mise en vigueur de la LFR 2026, ouvrant un nouveau débat sur l’interprétation des dispositions constitutionnelles et organiques relatives à l’exécution du budget de l’État.